Nebankovní půjčky bez registru jsou spotřebitelské úvěry, které poskytují společnosti mimo bankovní sektor. Ty obvykle při posuzování žádosti nenahlížejí do registrů dlužníků, tedy do bankovního a nebankovního registru klientských informací ani do registru SOLUS. Slovní spojení „bez registru“ je ovšem třeba chápat opatrně: neznamená, že věřitel o žadateli nezjišťuje vůbec nic. Většina poskytovatelů si žadatele alespoň základně ověří, například podle dokladů, bankovního účtu nebo vlastních interních záznamů, a obvykle zkoumá, zda je splácení pro žadatele reálné. Pokud je půjčka poskytována jako spotřebitelský úvěr, musí navíc podle zákona o spotřebitelském úvěru posoudit schopnost spotřebitele dluh splácet, a to na základě dostatečných informací. Pojem „bez registru“ tedy spíš vyjadřuje, že záznam v registru sám o sobě nebývá důvodem k automatickému zamítnutí.
Kdo takové půjčky nejčastěji hledá? Jde hlavně o lidi, kterým banka žádost zamítla. Důvodem může být záznam o opožděných splátkách v některém z registrů, nízký příjem, krátká doba v současném zaměstnání nebo příjem, který nelze snadno doložit. Zájemci se rekrutují také z řad OSVČ a začínajících podnikatelů. Ti nemají dostatečně dlouhou historii příjmů, daňová přiznání ukazují nízký zisk, nebo prostě nesplňují přísná bankovní kritéria. Někdy se o nebankovní půjčku zajímají i ti, kdo potřebují peníze rychle a nechtějí čekat na vyřízení bankovního úvěru, které může trvat i několik dní.
Rozdíl mezi bankovním a nebankovním úvěrem spočívá především v přístupu k riziku. Banka klade důraz na stabilní doložitelný příjem, čistou úvěrovou historii a často vyžaduje i řadu dokumentů. Za tuto pečlivost nabízí obvykle nižší úrokové sazby a delší možnou splatnost. Nebankovní společnost bere na sebe vyšší riziko, protože půjčuje i těm, které by banka odmítla, a toto riziko si promítá do ceny. Úroková sazba i celkové náklady bývají u nebankovních půjček znatelně vyšší, a to někdy i několikanásobně. Schvalování je zato zpravidla rychlejší a méně formální, což je hlavní důvod, proč o ně mají lidé zájem.
Právě cena je ale největší pastí. Nestačí se dívat jen na výši splátky, rozhodující je roční procentní sazba nákladů (RPSN), která zahrnuje úrok i další poplatky spojené s úvěrem a umožňuje jednotlivé nabídky férově porovnat. Vedle toho je dobré spočítat si, kolik celkem zaplatíte za celou dobu splatnosti. Půjčka, která se při pohledu na měsíční splátku zdá snesitelná, může při delší době splácení znamenat, že vrátíte výrazně víc, než kolik jste si půjčili. Pozor také na poplatky za vedení úvěru, za zpracování nebo za zasílání upomínek, které se mohou nepříjemně nasčítat.
Největší riziko přichází, když se splácení přestane dařit. Při nesplácení hrozí smluvní pokuty, penále a úroky z prodlení a dluh může rychle narůstat. Věřitel může pohledávku vymáhat, případně ji prodat inkasní společnosti, a nakonec se může věc dostat k soudu a k exekuci. Ta může znamenat srážky z mzdy, obstavení účtu nebo prodej majetku. Proto je rozumné půjčovat si jen takovou částku, kterou je žadatel opravdu schopen vrátit, a počítat i s tím, že se mu změní životní situace.
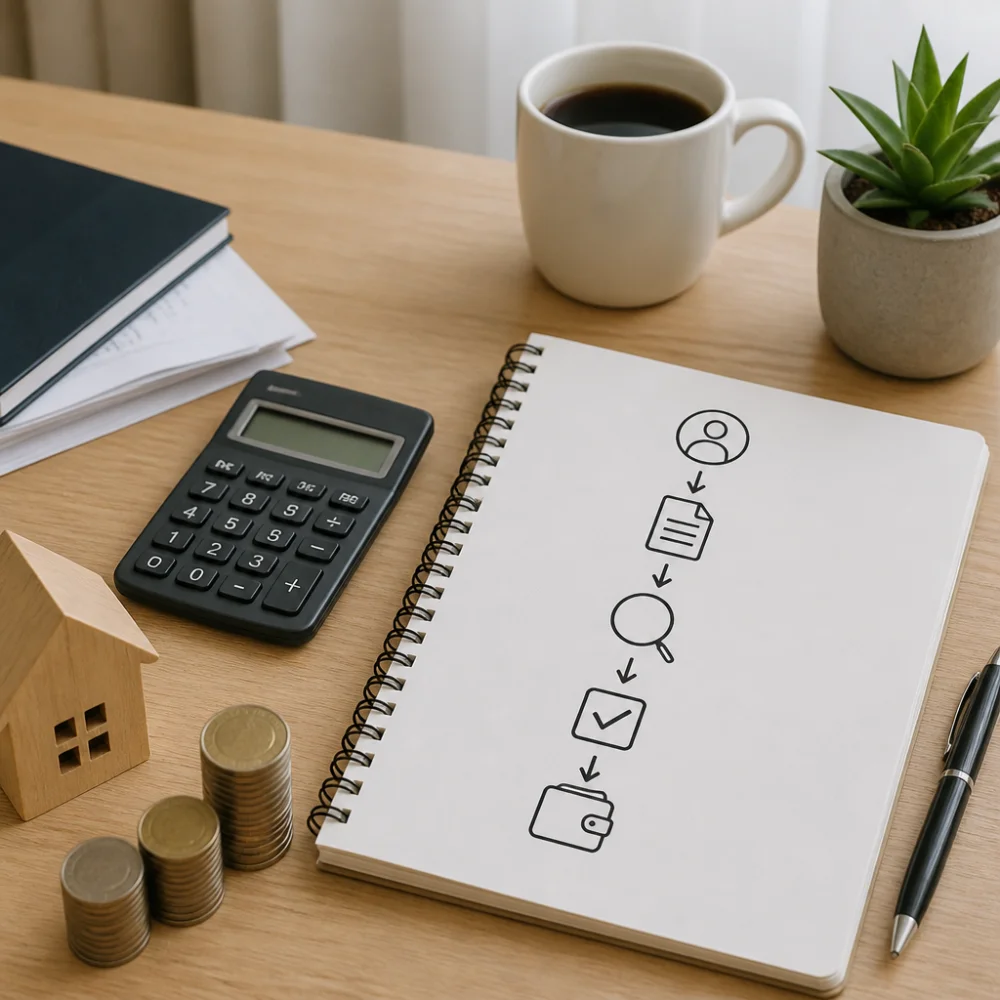
Samotný postup žádosti bývá jednoduchý. Žadatel obvykle vyplní formulář online nebo na pobočce, kde uvede požadovanou částku, dobu splatnosti a základní osobní a kontaktní údaje. Poté následuje ověření totožnosti, nejčastěji občanským průkazem, někdy i druhým dokladem, a u online půjček často také ověření přes bankovní účet nebo videohovor. Věřitel může požadovat doložení příjmu, například výpisem z účtu, potvrzením od zaměstnavatele nebo u OSVČ daňovým přiznáním. Výše půjčky bývá omezená, začínající nebo nová klientela zpravidla dostane nižší limit, který se při řádném splácení může zvyšovat. Pokud je žádost schválena, dostane žadatel návrh smlouvy, a teprve po jejím podpisu jsou peníze vyplaceny, většinou převodem na účet.
Právě smlouvě je třeba věnovat největší pozornost. Před podpisem si ji pečlivě přečtěte celou, včetně drobného písma a obchodních podmínek. Zkontrolujte výši RPSN, celkovou splatnou částku, termíny splátek, výši sankcí za zpoždění i všechny poplatky. Pokud některému ustanovení nerozumíte, požádejte o vysvětlení a nepodepisujte pod tlakem. Věřitel je navíc povinen před uzavřením smlouvy předat standardní informace o úvěru, které slouží k porovnání nabídek, a je dobré ve volném čase si je projít u více poskytovatelů.
Důležitá je také možnost předčasného splacení. Spotřebitel má podle zákona právo úvěr kdykoli splatit dříve, zcela nebo zčásti, a v takovém případě má nárok na snížení celkových nákladů o úroky a poplatky za dobu, o kterou se úvěr zkracuje. Věřitel však může za předčasné splacení požadovat přiměřenou náhradu nákladů, jejíž výši zákon omezuje. Podmínky se mohou lišit, a proto si předem ověřte, jak konkrétní poskytovatel předčasné splacení řeší. Právě díky němu lze nejdražší část nákladů výrazně zkrátit, pokud se finanční situace zlepší.
Nebankovní půjčka bez registru tak může být řešením pro toho, kdo nemá jinou možnost, ale nikdy by neměla být prvním ani unáhleným krokem. Rozumný postup je porovnat několik nabídek, srovnat RPSN a celkové náklady, zvážit, zda půjčku opravdu potřebujete, a ověřit si, že věřitel má potřebné oprávnění. Důvěryhodný poskytovatel nebude chtít zálohu předem za schválení půjčky a nebude vás tlačit k rychlému podpisu.
Komu jsou takové půjčky určeny
Nebankovní půjčky bez nahlížení do registrů dlužníků jsou určeny především lidem, kteří se dostali do situace, v níž je klasická banka odmítla. Nejčastěji jde o žadatele, kterým banka zamítla žádost kvůli negativnímu záznamu v registru dlužníků, třeba po opožděných splátkách mobilního tarifu, předchozího úvěru nebo kreditní karty. Banky mají přísná interní pravidla a u klienta s jedním či dvěma záznamy často nepovolí ani menší částku. Nebankovní společnosti obvykle do registrů dlužníků ani do databáze SOLUS nenahlížejí, a proto mohou schválit žádost i tam, kde banka uvedla jako důvod zamítnutí právě historii splácení. Je ale potřeba počítat s tím, že „bez registru neznamená „bez posuzování. I nebankovní věřitel si zjišťuje, zda má žadatel pravidelný příjem a zda je pravděpodobné, že půjčku splatí.
Druhou početnou skupinu tvoří lidé s nízkým nebo hůře doložitelným příjmem. Banka běžně vyžaduje potvrzení od zaměstnavatele, výpisy z účtu a delší pracovní poměr, často i prokázání, že žadatel není ve zkušební době. Kdo pracuje na dohodu, střídá brigády, je krátce po nástupu do nového zaměstnání nebo pobírá nepravidelné výdělky, tyto podmínky často nesplní. Nebankovní věřitelé bývají v tomto ohledu pružnější a posuzují situaci individuálněji. Podobně jsou na tom OSVČ a začínající podnikatelé. Živnostník, který podniká teprve krátce, ještě nemá podané daňové přiznání za celé zdaněné období a jeho příjmy mohou v čase kolísat. Banka v takovém případě často požaduje několik let historie podnikání, kterou začátečník prostě nemá. Pro něj může být nebankovní půjčka způsobem, jak překlenout období, než se podnikání stabilizuje.
Pro rozhodování je užitečné srovnat oba typy úvěrů. Bankovní úvěr bývá levnější, protože banky mají přístup k levným zdrojům peněz a nižší sazby si mohou dovolit u klientů, které vyhodnotí jako spolehlivé. Na druhé straně schvalování trvá déle, vyžaduje více dokladů a banka klade větší důraz na bonitu i historii. Nebankovní půjčka bývá rychlejší a dostupnější, často stačí občanský průkaz a doložení příjmu, a peníze mohou být na účtu v řádu hodin až dnů. Tuto pohodlnost si však věřitel nechává zaplatit, a to ve formě vyšší úrokové sazby, poplatků nebo obojího. Ve zjednodušené podobě tedy platí, že za rychlost a menší nároky se platí vyšší cenou.
Právě proto je nutné upozornit na rizika. Úrokové sazby u nebankovních půjček bývají výrazně vyšší než u bank a ještě důležitější než samotný úrok je ukazatel RPSN, tedy roční procentní sazba nákladů. Ta zahrnuje nejen úrok, ale i poplatky spojené s poskytnutím a správou půjčky, a proto je jediným spolehlivým číslem pro porovnání nabídek. Pozor je třeba dát i na celkovou částku, kterou za dobu splatnosti zaplatíte. Měsíční splátka může vypadat přijatelně, ale po sečtení všech splátek se může ukázat, že vracíte podstatně víc, než kolik jste si půjčili. Čím delší je splatnost, tím více se celkové náklady zvyšují. Před podpisem proto stojí za to vynásobit výši splátky počtem měsíců a výsledek porovnat s původní částkou.
Nejvážnějším rizikem je neschopnost splácet. Pokud dlužník přestane platit, věřitel mu začne účtovat smluvní pokuty a úroky z prodlení a dluh může postoupit k vymáhání. V krajním případě hrozí soudní řízení a exekuce, při které mohou být zabaveny část mzdy, peníze na účtu nebo majetek. Dluh se tak nezřídka několikanásobně zvětší. Půjčku je tedy rozumné brát jen tehdy, když si žadatel střízlivě spočítá, že splátky zvládne i v případě, že se jeho příjem na čas sníží. Půjčovat si na splácení jiných dluhů často vede do spirály, z níž je těžké se dostat.
Samotný postup žádosti bývá jednoduchý. Žadatel obvykle nejprve vyplní online formulář, v němž uvede požadovanou částku, délku splatnosti a základní osobní a kontaktní údaje. Poté následuje ověření totožnosti, které se provádí občanským průkazem, někdy doplněným druhým dokladem, například řidičským průkazem nebo pasem. Často se ověřuje také bankovní účet, na který mají být peníze zaslány. Věřitel dále požaduje doložení příjmu, u zaměstnanců třeba výpisem z účtu nebo potvrzením o příjmu, u OSVČ daňovým přiznáním či dokladem o příjmech z podnikání. Výše půjčky se u nebankovních společností pohybuje od drobných částek po desítky tisíc korun a u větších úvěrů, zejména zajištěných, i výše. Nově se zájemci nabízí zpravidla nižší limit, který lze při řádném splácení postupně navyšovat. Po schválení žádosti se podepíše smlouva, často elektronicky, a peníze jsou poté odeslány na účet.
Právě smlouvu je nutné číst pečlivě a v klidu, ne na poslední chvíli pod tlakem času. Je potřeba se zaměřit na výši RPSN, celkovou splatnou částku, termíny splátek, výši sankcí za prodlení a podmínky případného zajištění. Pokud něčemu nerozumíte, požádejte věřitele o vysvětlení nebo se poraďte s nezávislou poradnou. Nepodepisujte nic, co jste nepochopili, a nenechte se pobízet argumentem, že nabídka platí jen dnes. Seriózní věřitel nechá zájemci čas na rozmyšlenou.
Neméně důležitá je možnost předčasného splacení. Spotřebitel má podle zákona o spotřebitelském úvěru právo půjčku kdykoli předčasně splatit, zcela nebo zčásti, a tím ušetřit na úrocích a nákladech za zbývající dobu. Věřitel může v zákonem stanovených případech požadovat přiměřenou náhradu nákladů spojených s předčasným splacením, proto je dobré si v předstihu ověřit, jaké podmínky smlouva obsahuje a kolik by předčasné splacení případně stálo. Kdo si vezme půjčku s tím, že ji chce splatit dříve, by měl tuto informaci znát ještě před podpisem. Nejlepší strategií je nabídky vždy porovnat u několika poskytovatelů, sledovat RPSN a celkové náklady a vybrat řešení, které odpovídá skutečným možnostem rozpočtu, ne jen nejrychlejší cestě k penězům.
Bankovní a nebankovní úvěr v přímém srovnání
Rozdíl mezi bankovním a nebankovním úvěrem se na první pohled zdá jednoduchý: v jednom případě půjčuje banka, ve druhém soukromá společnost, která bankou není. V praxi se ale oba typy liší v mnoha detailech, které se projeví až při podpisu smlouvy a hlavně při splácení. Banka je podřízena dohledu České národní banky, musí důsledně prověřovat bonitu žadatele a při schvalování úvěru nahlíží do registrů dlužníků, typicky do Bankovního registru klientských informací, a v případě potřeby i do dalších databází. Pokud v nich najde záznam o opožděných platbách, nesplacených závazcích nebo vedené exekuci, žádost zpravidla zamítne. Stejně tak se může stát, že žadatel o úvěr neuspěje kvůli nízkému příjmu, krátké době v zaměstnání nebo proto, že svůj příjem nedokáže doložit potvrzením či výpisy z účtu.
Právě tady vstupují do hry nebankovní půjčky bez registru. Nebankovní věřitelé obvykle nenahlížejí do registrů dlužníků ani do databáze SOLUS, takže dřívější problémy se splácením nebývají automatickým důvodem k zamítnutí. Posuzují především to, zda má žadatel aktuálně z čeho splácet, a někdy také to, jestli je ochoten nabídnout zajištění, například ručitele nebo zástavu. Hodí se proto lidem, kterým banka vyhlášené žádosti zamítla, dále osobám s nižším či obtížně doložitelným příjmem, osobám samostatně výdělečně činným a začínajícím podnikatelům, kteří ještě nemají za sebou dostatečnou historii podnikání. Je ale potřeba chápat, že výraz „bez registru“ neznamená „bez kontroly“. I nebankovní společnost si žadatele ověřuje, jen k tomu používá jiné nástroje a má jiná kritéria. Za tuto vstřícnost se navíc platí.
Cena je totiž největším rozdílem mezi oběma světy. Banka si díky nižšímu riziku a levnějšímu financování může dovolit nabízet nižší úroky, zatímco nebankovní poskytovatel nese vyšší riziko, že dlužník nezaplatí, a to promítá do sazby i do poplatků. Samotná úroková sazba přitom říká jen část pravdy. Pro skutečné srovnání nabídek slouží ukazatel RPSN, tedy roční procentní sazba nákladů, do které se zahrnují nejen úroky, ale i poplatky spojené s úvěrem. U krátkodobých půjček se může RPSN jevit extrémně vysoké právě proto, že se přepočítává na celý rok, ačkoli půjčka trvá třeba jen několik týdnů. Smysluplnější než samotné procento je proto sledovat celkovou částku, kterou za dobu splatnosti zaplatíte, a porovnat ji s tím, kolik jste si půjčili. Právě tento rozdíl ukazuje, kolik vás půjčka skutečně stojí.
Postup žádosti bývá u nebankovních společností rychlejší a méně formální než v bance. Žadatel obvykle vyplní online formulář, kde uvede požadovanou částku, délku splácení a osobní údaje. Následuje ověření totožnosti, nejčastěji pomocí občanského průkazu, někdy doplněného druhým dokladem, a ověření bankovního účtu, ze kterého bude splácet. Částka, kterou lze získat, závisí na politice konkrétního věřitele i na tom, jak žadatel doloží svou schopnost splácet; u prvních půjček bývají limity nižší a s dobrou platební historií se mohou zvyšovat. Po schválení se uzavírá smlouva a peníze přicházejí na účet, u některých poskytovatelů i v řádu hodin, což je ovšem právě ten okamžik, kdy lidé v časové tísni nejčastěji podléhají unáhlenému rozhodnutí.
Důležitou otázkou je také předčasné splacení. Zákon o spotřebitelském úvěru dává dlužníkovi právo splatit úvěr kdykoli před koncem sjednané doby, a to zcela nebo zčásti. Věřitel pak má nárok na snížení nákladů úměrně zkrácení doby splácení, může si ale za určitých podmínek účtovat přiměřenou náhradu nákladů spojených s předčasným splacením. Jak přesně k tomu u dané půjčky dojde, je třeba zjistit ještě před podpisem a ne až ve chvíli, kdy chcete dluh uzavřít dřív.
Nejzávažnějším rizikem zůstává nesplácení. Vyšší splátky v kombinaci s úzkým rozpočtem snadno vedou k prodlení, a to s sebou nese penále, smluvní pokuty a nakonec i vymáhání. Pokud dlužník dluh nesplácí, může věc skončit u soudu a následně i exekucí, která postihne mzdu, účet či majetek a dluh několikanásobně navýší o náklady řízení. Proto je rozumné před podpisem trezvě spočítat, zda budete splátky zvládat i v případě, že se vaše situace trochu zhorší.
Nejlepší obranou je porovnat více nabídek a smlouvu číst v klidu, celou a včetně drobného písma. Všímejte si výše RPSN, celkové splatné částky, sankcí za prodlení, podmínek předčasného splacení a toho, zda je poskytovatel veden v příslušných evidencích a má potřebné oprávnění. Pokud něčemu nerozumíte, požádejte o vysvětlení nebo se poraďte s nezávislou poradnou. Nebankovní půjčka může být v některých situacích rozumným řešením, ale jen tehdy, když znáte její skutečnou cenu a víte, jak ji budete splácet.
Proč nebankovní věřitelé nenahlížejí do registrů
Nebankovní společnosti fungují na jiném principu než banky, a právě to vysvětluje, proč jejich žadatelé často nemusí procházet kontrolou v registrech dlužníků. Banky jsou ze zákona povinny posuzovat schopnost klienta splácet a při tom standardně využívají bankovní registr (CBCB, tedy Czech Banking Credit Bureau) i registr nebankovní (NRKI), případně další databáze. Nebankovní věřitel žádnou takovou povinnost v podobě formálního nahlížení do konkrétního registru nemá. Může si vlastní postup nastavit sám a řada společností se rozhodne, že do registrů nebude nahlížet vůbec, nebo jen výjimečně u vyšších částek. Obvykle se tedy nepoužívá ani registr SOLUS, ani jiné sdílené databáze dlužníků, a to je hlavní důvod, proč se o těchto půjčkách mluví jako o půjčkách bez registru.
Za tímto rozhodnutím stojí především obchodní model. Nebankovní věřitel pracuje s klienty, které banka odmítla, a počítá s tím, že riziko nesplacení je u nich vyšší. Místo toho, aby je vyřadil na základě starého záznamu, spoléhá na jiné nástroje: vyšší úrokovou sazbu, kratší lhůty, menší počáteční částky, zajištění nebo ručitele a vlastní posouzení aktuální situace žadatele. Záznam v registru vypovídá o minulosti, například o opožděné splátce před třemi lety, zatímco věřitele může víc zajímat, zda má člověk dnes stabilní příjem. Rychlost je navíc součástí nabídky. Kdyby měl věřitel u každé žádosti čekat na odpovědi z několika databází, ztratil by jednu ze svých hlavních konkurenčních výhod, tedy rychlé vyřízení.
Je ale potřeba zdůraznit, že „bez registru“ neznamená „bez kontroly“. Věřitel si ověřuje totožnost, často žádá o doložení příjmu nebo alespoň o jeho čestné prohlášení, a některé společnosti si dokonce vedou vlastní interní seznam klientů, kteří v minulosti nesplácení způsobili problémy. Pokud jste u daného poskytovatele jednou nesplácel, další půjčku od něj pravděpodobně nedostanete. Část věřitelů také využívá zpětné ověření přes bankovní účet nebo údaje o platbách, takže si o vašem chování udělá obrázek i bez registru. A pozor na to, že někteří nebankovní poskytovatelé do registrů naopak nahlížejí a následně do nich i zapisují. Informace v inzerátu proto vždy ověřte přímo u konkrétní společnosti a ptejte se výslovně, zda se do některého registru nahlíží a zda se do něj záznam o vaší půjčce odesílá.
Důležité je také pochopit, komu je tento typ úvěru určen. Nejčastěji sahají po nebankovních půjčkách lidé, kterým banka žádost zamítla kvůli záznamu v registru dlužníků, nízkému nebo špatně doložitelnému příjmu, případně kvůli krátké pracovní historii. Patří sem také osoby samostatně výdělečně činné a začínající podnikatelé, kteří ještě nemají za sebou daňová přiznání potřebná pro bankovní schválení. Pro tyto skupiny může být nebankovní půjčka jediným rychlým řešením nečekaného výdaje. Zároveň to ale není levná varianta, a kdo má možnost získat peníze u banky, měl by tuto cestu nejprve vyzkoušet.
Srovnání s bankou je v tomto ohledu zásadní. Bankovní úvěr bývá levnější, má nižší úrokovou sazbu a přísnější podmínky, nebankovní půjčka je dostupnější, ale dražší. Rozdíl se projeví v ročním procentním nákladu (RPSN), který zahrnuje úrok i poplatky a je jediným srovnatelným ukazatelem mezi různými nabídkami. U nebankovních půjček může být RPSN výrazně vyšší než u bankovních, a to i několikanásobně, zejména u krátkodobých drobných úvěrů. Nízká měsíční splátka přitom může klamat, protože celková částka, kterou za dobu splatnosti zaplatíte, se od půjčené sumy může lišit velmi znatelně. Vždy si proto vyžádejte přehled celkových nákladů a porovnejte ho nejen s jinými nebankovními nabídkami, ale i s tím, co by stálo splácení u banky nebo například kontokorent či kreditní karta.
Samotný postup žádosti bývá jednoduchý. Žadatel obvykle vyplní formulář online nebo u pobočky, uvede požadovanou částku a dobu splácení a doloží totožnost občanským průkazem, někdy druhým dokladem. Podle výše půjčky může být vyžadován doklad o příjmu, výpis z účtu nebo potvrzení od zaměstnavatele. Menší částky se schvalují často během několika minut až hodin, u větších se může posuzování protáhnout a věřitel může požadovat zástavu nebo ručitele. Po schválení následuje podpis smlouvy, ať už písemně, nebo elektronicky, a výplata na bankovní účet. U některých poskytovatelů je možná i výplata v hotovosti.
Právě smlouvě je třeba věnovat největší pozornost. Před podpisem si pečlivě přečtěte celý text včetně drobného písma a zaměřte se na úrokovou sazbu, RPSN, výši poplatků, sankce za prodlení, způsob zajištění a podmínky předčasného splacení. Zákon o spotřebitelském úvěru dává spotřebiteli právo splatit úvěr kdykoliv před sjednaným termínem, částečně i celý, a věřitel pak musí snížit úroky a náklady poměrně k době, o kterou se splatnost zkrátila. Může si však účtovat přiměřenou náhradu nákladů spojených s předčasným splacením, jejíž maximální výše je zákonem omezena. Zjistěte tedy předem, jak věřitel postupuje a kolik byste případně zaplatili. Spotřebitel má navíc zákonné právo od smlouvy do čtrnácti dnů odstoupit, pokud splní předepsané podmínky.
Nakonec je nutné říct otevřeně, co hrozí při nesplácení. Nebankovní věřitel může po prodlení účtovat smluvní pokuty a úroky z prodlení, předat pohledávku inkasní agentuře nebo ji prodat a v neposlední řadě podat žalobu. Pokud soud rozhodne ve prospěch věřitele a dluh nadále zůstane nezaplacený, hrozí exekuce, tedy například srážky ze mzdy, zablokování účtu nebo prodej majetku. Náklady řízení a exekuce se přitom k dluhu přičítají a původní půjčka tak může narůst do podoby, kterou už nelze rozumně zvládnout. Půjčovat si proto má smysl jen tehdy, pokud si člověk dokáže spočítat, že splátky unese i při menším výpadku příjmu. Před podpisem porovnejte více nabídek, nechte si vše vysvětlit a pokud něčemu nerozumíte, požádejte o konzultaci nezávislou poradnu, například v rámci dluhového poradenství, které je často bezplatné.
Vyšší úrok a RPSN jako hlavní riziko
Nebankovní půjčky bez registru lákají hlavně tím, že věřitel při schvalování žádosti obvykle nenahlíží do bankovního a nebankovního registru dlužníků ani do SOLUS. Tahle výhoda má ale svou cenu a ta se nejpřesněji projevuje právě ve výši úroku a v ukazateli RPSN. Věřitel, který přijímá klienty, jež by banka odmítla, nese vyšší riziko nesplacení, a toto riziko si zpravidla započítá do ceny úvěru. Výsledkem bývá úroková sazba, která se u řady nebankovních produktů pohybuje výrazně nad úrovní, na jakou jsou lidé zvyklí z bank.
Je dobré rozlišovat mezi dvěma pojmy, které se často zaměňují. Úroková sazba říká, kolik procent z dlužné částky zaplatíte jako úrok za určité období, ale nezahrnuje další poplatky. RPSN, tedy roční procentní sazba nákladů, naopak zahrnuje úrok i veškeré povinné poplatky spojené s úvěrem, například poplatek za zpracování, vedení účtu nebo povinné pojištění, pokud je podmínkou poskytnutí půjčky. Právě proto je RPSN jediným rozumným ukazatelem, podle kterého lze dvě nabídky férově porovnat. Půjčka s nízce vypadajícím úrokem může být ve skutečnosti dražší než jiná s úrokem vyšším, jestliže je obložena poplatky. Věřitel je navíc ze zákona povinen RPSN uvádět v reklamě i v předsmluvní informaci, takže se nemusíte spokojit s odhadem.
Pro představu, co vyšší RPSN znamená v praxi, pomůže jednoduchá úvaha. Při půjčce několika desítek tisíc korun na jeden rok se rozdíl mezi bankovní a nebankovní sazbou může projevit v řádu tisíců až desítek tisíc korun navíc. U krátkodobých půjček na několik týdnů nebo měsíců bývá RPSN vyjádřené v ročním přepočtu astronomicky vysoké, i když absolutní částka za jeden měsíc působí snesitelně. To je past, do které se snadno spadne: krátká doba splatnosti maskuje drahý úvěr. Když si pak člověk půjčku prodlouží nebo ji splatí novou půjčkou, náklady se rychle nabalují.
Důležité je dívat se na celkovou částku, kterou za celou dobu splatnosti skutečně zaplatíte. Ta je uvedena v předsmluvním formuláři a je mnohem vypovídající než samotná výše měsíční splátky. Splátka kolem tří tisíc korun může vypadat zvládnutelně, ale když se táhne mnoho měsíců a součet přesahuje půjčenou částku o desítky procent, jde o drahé řešení. Před podpisem si proto spočítejte, kolik celkem vrátíte a zda to váš rozpočet dlouhodobě unese i při nečekaném výpadku příjmu.
Vyšší cena úvěru s sebou nese i druhé, vážnější riziko, a tím je neschopnost splácet. Pokud přestanete splácet, věřitel vám začne účtovat smluvní pokuty a úroky z prodlení, které dluh rychle zvětšují. Po marném upomínání může pohledávku vymáhat soudní cestou nebo ji prodat inkasní společnosti. Na konci tohoto procesu může stát rozsudek a následná exekuce, při které může být postižen plat, bankovní účet nebo majetek. Exekuce je přitom spojena s dalšími náklady, které dluh často mnohonásobně navýší, a řešení takové situace bývá dlouhé a vyčerpávající. Zvlášť opatrní by měli být lidé, kteří už jednou kvůli registru dlužníků u banky neuspěli, protože jejich finanční rezerva bývá menší.
Nic z toho neznamená, že by nebankovní půjčka byla vždy špatnou volbou. Pro někoho, kdo naléhavě potřebuje opravit nezbytné vybavení nebo překlenout krátké období, může být rozumnou možností, pokud ví, jak ji splatí. Rozhodující je však ochota porovnávat. Oslovte více poskytovatelů, vyžádejte si u každého předsmluvní informace a srovnejte především RPSN a celkovou splatnou částku, nikoli jen výši splátky či rychlost vyplacení. Pozor dávejte na nabídky, které slibují schválení bez jakéhokoli posouzení, nebo které po vás chtějí platbu předem ještě před vyplacením půjčky, což bývá typickým varováním před podvodem.
Smlouvu čtěte celou a pomalu, i když na vás věřitel tlačí, že nabídka platí jen dnes. Zaměřte se na sazby poplatků, podmínky prodloužení splatnosti, výši sankcí za pozdní platbu a na to, jak se počítá případné předčasné splacení. Zákon vám dává právo splatit úvěr kdykoli předčasně a věřitel vám při tom musí vrátit poměrnou část nákladů, které souvisejí s dobou, jež vám zbývala; může si však účtovat přiměřenou náhradu nákladů vzniklých předčasným splacením, jejíž horní hranice je zákonem omezena. Právě možnost předčasného splacení je nejúčinnější obranou proti drahému úvěru, protože zkracuje dobu, po kterou se úrok naúčtovává. Pokud vám tedy v budoucnu přijdou volné peníze, stojí za to dluh co nejdříve snížit či uzavřít.
Pokud si nejste jisti, zda vám nabídka vyhovuje, využijte zákonnou lhůtu pro odstoupení od smlouvy, která u spotřebitelského úvěru činí čtrnáct dní od uzavření smlouvy. V této době můžete od smlouvy odstoupit bez udání důvodu, musíte však vrátit poskytnutou částku a zaplatit úrok za dobu, kdy jste peníze měli k dispozici. Zvážení všech podmínek v klidu a s odstupem je nakonec nejlepší prevencí před rozhodnutím, kterého budete litovat.
Rychlá nabídka je lákavá, ale teprve důkladné přečtení smlouvy a porovnání podmínek ukáže, kolik vás půjčka skutečně bude stát.
finanční poradce
Celkové náklady za celou dobu splatnosti
Při rozhodování o nebankovní půjčce se většina lidí soustředí na to, kolik peněz dostane na účet a kolik bude činit měsíční splátka. Právě to ale nevypovídá o skutečné ceně úvěru. Celkové náklady za celou dobu splatnosti zahrnují nejen vypůjčenou jistinu, ale také úroky, poplatky za sjednání a správu úvěru, případné pojištění schopnosti splácet a další položky, které smlouva stanovuje. Teprve součet všech těchto částí ukazuje, kolik peněz dlužník věřiteli skutečně odevzdá. U půjček bez nahlížení do registrů dlužníků bývá rozdíl mezi původně půjčenou částkou a celkově zaplacenou sumou výrazně větší než u běžných bankovních úvěrů.
Důvod je prostý: věřitel, který nenahlíží do registrů ani do databáze SOLUS, přebírá vyšší riziko, že se mu peníze nevrátí. Toto riziko si promítá do ceny. Úroková sazba proto bývá vyšší a často se k ní přidávají poplatky, které dohromady dostávají RPSN na hodnoty, jež by banka nabídla jen výjimečně. RPSN neboli roční procentní sazba nákladů je ukazatel, který by měl zahrnovat veškeré povinné náklady spojené s úvěrem a umožňuje srovnat různé nabídky mezi sebou. Je však třeba pamatovat na to, že se vždy vztahuje k ročnímu období. U krátkodobých půjček na několik týdnů nebo měsíců může vyjít extrémně vysoké číslo, které v absolutních korunách zdánlivě nepůsobí dramaticky, a naopak u dlouhodobější půjčky může nižší RPSN skrývat obrovský součet zaplacených úroků jen proto, že splácení trvá dlouho.
Praktický příklad pomůže pochopit princip, aniž bychom uváděli konkrétní nabídky. Představme si, že si někdo půjčí určitou částku na dva roky a měsíční splátky mu připadají zvládnutelné. Prodloužením doby splatnosti se splátka sníží, ale celková zaplacená částka roste, protože úroky se počítají z nesplacené jistiny po delší dobu. Kdo se rozhoduje pouze podle výše splátky, snadno sáhne po delší variantě a nakonec zaplatí podstatně víc, než by zaplatil při kratším splácení s vyšší splátkou. Rozumný postup spočívá v tom, že si dlužník nejdříve stanoví, jakou měsíční splátku je schopen dlouhodobě unést i při nečekaném výpadku příjmu, a teprve potom vybírá z nabídek věřitelů.
Ve smlouvě je proto nutné hledat údaj o celkové částce, kterou dlužník zaplatí. Věřitelé jsou povinni ho uvádět v předsmluvních informacích i ve smlouvě samotné. Měli byste porovnat nejen RPSN, ale také tuto celkovou sumu, a to u několika nabídek najednou. Pozor je třeba dávat i na položky, které se na první pohled tváří jako dobrovolné, ale ve skutečnosti jsou podmínkou schválení, například pojištění proti neschopnosti splácet nebo placená služba navíc. Pokud je takový poplatek součástí podmínek, měl by se promítnout do RPSN. Pokud ne, je namístě se výslovně zeptat, proč tomu tak je.
Samostatnou kapitolou jsou náklady, které vznikají při problémech se splácením. Úrok z prodlení, smluvní pokuty a poplatky za upomínky mohou původní dluh zvětšit překvapivě rychle. Pokud pohledávka skončí u soudu nebo v exekuci, přibývají k dluhu ještě náklady řízení a odměna exekutora, takže zaplacená částka může několikanásobně převýšit to, co si dlužník původně půjčil. Právě proto je nutné počítat nejen s ideálním scénářem, kdy se vše splácí v termínu, ale i s tím, co by se stalo při zpoždění o jeden či dva měsíce. Je-li už při podpisu smlouvy zřejmé, že rozpočet bude na hraně, je lepší požádat o nižší částku nebo zvolit jiné řešení.
Výrazně může náklady snížit předčasné splacení. Spotřebitelský úvěr lze zpravidla splatit dříve, než bylo sjednáno, a dlužník má právo na snížení celkových nákladů o úroky a poplatky vztahující se k době, o kterou je úvěr zkrácen. Věřitel však může za předčasné splacení požadovat přiměřenou náhradu nákladů, která je zákonem omezena. Před podpisem je užitečné zjistit, jak přesně věřitel předčasné splacení upravuje, zda je možné splatit i jen část dluhu a jak rychle po žádosti dostanete vyčíslení zbývající částky. U některých smluv se úspora projeví jen málo, protože větší část úroků je nastavena na začátek splácení, u jiných je efekt znatelný. Teprve konkrétní znění smlouvy napoví, jak velká úspora připadá v úvahu.
Závěrem platí jednoduché pravidlo: neporovnávejte půjčky podle splátky, ale podle celkové zaplacené částky a RPSN, a smlouvu si před podpisem přečtěte celou, včetně drobného písma a všeobecných podmínek. Pokud něčemu nerozumíte, požádejte věřitele o vysvětlení nebo se obraťte na nezávislou poradnu pro dlužníky. Čas strávený srovnáváním nabídek se obvykle vyplatí víc než rychlost, s jakou lze peníze získat.
Jak probíhá žádost krok za krokem
Celý proces obvykle začíná tím, že si zájemce ujasní, kolik peněz skutečně potřebuje a na jak dlouho. Je to důležitější, než se zdá, protože právě výše půjčky a doba splatnosti určují, kolik nakonec zaplatíte navíc. Nebankovní společnosti často nabízejí vyšší částku, než byste si sami řekli, a lákají k tomu, abyste si půjčili „pro jistotu“ víc. Půjčte si jen tolik, kolik opravdu potřebujete, a předem si spočítejte, jakou měsíční splátku zvládnete i v případě, že se vaše finanční situace mírně zhorší.
Druhým krokem je porovnání nabídek. Teprve po něm má smysl cokoli vyplňovat. Na webech poskytovatelů najdete obvykle kalkulačku, která po zadání částky a splatnosti ukáže orientační splátku. Nedívejte se však jen na výši splátky nebo na úrok, ale především na RPSN, tedy roční procentní sazbu nákladů, která zahrnuje i poplatky a další náklady spojené s úvěrem. Teprve ona dovoluje férově srovnat dvě nabídky mezi sebou. Pokud poskytovatel RPSN neuvádí jasně a na viditelném místě, je to varovný signál. Ověřte si také, zda je společnost zapsaná v seznamu poskytovatelů spotřebitelských úvěrů vedeném Českou národní bankou, protože podnikat v tomto oboru smí jen subjekt s příslušným oprávněním.
Když si vyberete, přichází na řadu samotná žádost. Ta se dnes nejčastěji podává online. Do formuláře vyplníte osobní údaje, kontakt, informace o zaměstnání či podnikání a o svých příjmech a výdajích. Údaje uvádějte pravdivě a úplně, protože nepravdivé informace mohou vést k zamítnutí žádosti, a v horším případě i k právním potížím. U nebankovních půjček bez nahlížení do registrů se příjem a schopnost splácet posuzují zpravidla méně přísně než v bance, ale zcela se je ignorovat nedá. Věřitel by měl podle zákona o spotřebitelském úvěru posoudit, zda budete schopni dluh splácet, a pokud to neudělá, jedná nezodpovědně.
Následuje ověření totožnosti. Většinou si poskytovatel vyžádá občanský průkaz, někdy i druhý doklad, například řidičský průkaz nebo cestovní pas. Při online žádosti se totožnost často ověřuje fotografií dokladu, případně videohovorem nebo drobnou ověřovací platbou z vašeho účtu. Někteří věřitelé požadují také potvrzení příjmu, třeba výpisy z účtu nebo u OSVČ doklad o podnikání, jiní si vystačí s údaji, které jste sami uvedli. Doklady posílejte jen přes zabezpečené rozhraní poskytovatele, nikdy ne běžným e-mailem, a nikdy je nikomu nepředávejte předem před tím, než víte, že jednáte s legitimní firmou.
Poté věřitel žádost vyhodnotí a ozve se s návrhem. Označení „ihned“ v názvu služeb je třeba brát s rezervou. Rozhodnutí může přijít během minut či hodin, ale výplata peněz závisí na dalších krocích a na bance, takže reálně se peníze na účtu objeví zpravidla později, často až další pracovní den. Pokud vás někdo žádá o zaplacení poplatku předem, ještě než dostanete jakékoli peníze, jednoznačně se jedná o podvod, protože seriózní věřitel takové platby nevyžaduje.
Nejdůležitějším okamžikem je podpis smlouvy. Než ji potvrdíte, přečtěte si ji celou, nejen úvodní stránku. Zkontrolujte výši půjčené částky, úrokovou sazbu, RPSN, počet a výši splátek, celkovou částku, kterou zaplatíte, i podmínky při prodlení se splátkou, kde bývají sankce a smluvní pokuty. Zvlášť si všimněte podmínek předčasného splacení. Zákon vám umožňuje splatit úvěr kdykoli i před termínem a v takovém případě máte nárok na snížení celkových nákladů o úroky a poplatky za dobu, o kterou jste úvěr zkrátili. Věřitel však může požadovat přiměřenou náhradu nákladů s tím spojených. Pokud něčemu nerozumíte, požádejte o vysvětlení, případně se poraďte s nezávislou poradnou. U spotřebitelského úvěru máte navíc právo od smlouvy do čtrnácti dnů odstoupit bez udání důvodu, pokud vrátíte poskytnutou částku.
Po schválení a podpisu se peníze zasílají na váš bankovní účet a od té chvíle začíná splácení. Splátky hlídejte pečlivě, nejlépe si zřiďte trvalý příkaz nebo si nastavte připomínku. I jediné zpoždění může vést k penále a při dlouhodobém nesplácení hrozí vymáhání, soudní řízení a nakonec exekuce, která vám může zásadně zkomplikovat život. Pokud zjistíte, že splátky nezvládáte, nečekejte a kontaktujte věřitele co nejdříve. Často se lze dohodnout na odkladu nebo úpravě splátkového kalendáře, což je vždy lepší než mlčet a doufat, že se problém vyřeší sám.
Podmínky a potřebné doklady pro schválení
Základní podmínky pro schválení nebankovní půjčky bez registru bývají výrazně jednodušší než u klasického bankovního úvěru, přesto nejsou nulové. Věřitel sice obvykle nenahlíží do registrů dlužníků ani do databáze SOLUS, ale to neznamená, že mu je jedno, komu peníze půjčuje. Stále potřebuje mít jistotu, že žadatel je totožný s osobou, za kterou se vydává, že je plnoletý a že má reálnou schopnost půjčku splácet. Právě podle toho se nastavují jednotlivé požadavky.
Na prvním místě stojí prokázání totožnosti. Standardně se vyžaduje platný občanský průkaz, u některých poskytovatelů také druhý doklad, například řidičský průkaz nebo cestovní pas. Žadatel musí být starší osmnácti let a mít trvalý pobyt v České republice, případně splňovat podmínky pro cizince, které si každý věřitel stanovuje sám. Při online žádosti se totožnost často ověřuje pomocí fotografie dokladu, videohovoru nebo drobné ověřovací platby z vlastního účtu. Je dobré počítat s tím, že údaje v žádosti musí přesně odpovídat dokladům, protože i drobná chyba v adrese či rodném čísle může schválení zdržet nebo úplně zablokovat.
Druhou částí je doložení příjmu, a tady se jednotliví poskytovatelé liší nejvíce. U zaměstnanců stačí zpravidla výplatní páska nebo výpis z účtu, na který chodí mzda. Někteří věřitelé si vystačí s potvrzením od zaměstnavatele. U osob samostatně výdělečně činných a začínajících podnikatelů bývá požadavek mírnější, než by tomu bylo v bance, protože banka často chce daňová přiznání za několik let. Nebankovní společnost se spokojí s výpisem z podnikatelského účtu, s živnostenským listem nebo s přehledem o příjmech a výdajích. Příjem lze doložit i z jiných zdrojů, například z důchodu, rodičovského příspěvku nebo pronájmu, ale vždy záleží na konkrétních pravidlech věřitele. Nízký nebo hůře doložitelný příjem tedy nemusí být překážkou, ovlivní však výši částky, kterou vám schválí.
Důležitou roli hraje také výše požadované částky a doba splatnosti. Čím vyšší částku žádáte a čím delší dobu splácení zvolíte, tím důkladněji bude žádost posuzována. Menší půjčky na krátké období se často schvalují téměř automaticky na základě základních údajů, zatímco u vyšších částek se může požadovat více dokladů, ručitel nebo dokonce zajištění nemovitostí či vozidlem. Věřitel tak vyvažuje fakt, že se nedívá do registrů. Chybějící informace o vaší platební historii nahrazuje buď důkladnějším ověřením příjmů, nebo vyšší cenou půjčky, případně oběma způsoby najednou.
Praktickou součástí schvalování je i bankovní spojení. Peníze se téměř vždy posílají na účet žadatele vedený u tuzemské banky a ze stejného účtu se pak očekává i splácení. Někde se vyžaduje, aby byl účet veden na vaše jméno, a hotovostní výplata bývá spíš výjimkou. Kontaktní údaje, tedy telefonní číslo a e-mail, musí být funkční, protože věřitel je využívá k ověření žádosti a k předání smluvní dokumentace.
Rychlost, s jakou se rozhodne, je u půjček označovaných jako „ihned často lákavá. Je ale vhodné rozlišovat mezi rychlým posouzením žádosti a skutečným vyplacením peněz. Schválení může proběhnout během několika minut, vyplacení však závisí na tom, kdy se dokončí ověření a podpis smlouvy, a také na rychlosti převodu mezi bankami. Slibované „ihned tedy nemusí znamenat okamžitě na účtu, zvlášť o víkendu nebo večer.
Před podpisem je nezbytné pečlivě přečíst smlouvu a zkontrolovat, zda sedí všechny údaje, které jste zadali. Zaměřte se na roční procentní sazbu nákladů (RPSN), celkovou částku, kterou za celou dobu splatnosti zaplatíte, výši splátek a jejich termíny. Zjistěte také, jaké sankce hrozí při opožděné platbě a za jakých podmínek lze půjčku splatit předčasně. Podle zákona o spotřebitelském úvěru máte právo splatit úvěr kdykoli dříve a věřitel má nárok jen na omezenou kompenzaci svých nákladů, přesné podmínky ale najdete ve smlouvě a stojí za to je ověřit. Nabídky několika poskytovatelů si vždy porovnejte vedle sebe, protože rozdíly v celkových nákladech mohou být značné. A pokud si nejste jistí, raději se zeptejte, než podepíšete něco, čemu plně nerozumíte, protože nesplácení může skončit dlužným řízením a exekucí.
Předčasné splacení a jeho možné poplatky
Možnost splatit půjčku dříve, než určuje původní splátkový kalendář, patří k těm bodům smlouvy, které lidé při podpisu často přeskočí, a později je to mrzí. U nebankovních úvěrů bez nahlížení do registrů přitom hraje předčasné splacení větší roli než u běžných bankovních produktů. Úroky bývají vyšší, a proto každý měsíc, o který se dluh zkrátí, může znamenat citelnou úsporu. Zároveň platí, že právě tady se věřitelé v podmínkách nejvíc liší, a proto stojí za to věnovat této části smlouvy zvláštní pozornost.
Základní pravidlo vychází ze zákona o spotřebitelském úvěru. Spotřebitel má právo splatit úvěr kdykoli před sjednaným termínem, a to celý nebo jeho část. Věřitel mu to nemůže zakázat ani to ve smlouvě vyloučit. Pokud dlužník úvěr splatí dříve, má nárok na snížení celkových nákladů o úroky a další poplatky, které by jinak byly splatné za zbývající dobu trvání smlouvy. Jinými slovy, za čas, který už dlužník nevyužívá, by neměl platit. Tato úprava platí pro spotřebitelské úvěry obecně, takže se vztahuje i na nebankovní poskytovatele, kteří mají příslušné oprávnění.
Háček spočívá v tom, že věřitel může za předčasné splacení požadovat přiměřenou a objektivně odůvodněnou náhradu nákladů, které mu v souvislosti s tím vznikly. Zákon pro tuto náhradu stanoví horní hranici, která se liší podle toho, kolik času do konce splatnosti zbývalo, a podle výše splacené částky. Konkrétní limity je vhodné ověřit v aktuálním znění zákona nebo u poskytovatele, protože se mohou měnit. Důležité je, že poplatek nesmí být libovolný. Pokud věřitel žádnou náhradu nenárokuje, je to pro dlužníka nejlepší varianta, a řada poskytovatelů krátkodobých půjček s tím opravdu nepočítá. Jiní si ale poplatek účtují pravidelně, takže rozdíl mezi nabídkami může být znatelný.
Zvláštní situace nastává u velmi krátkých půjček, které se splácejí jednorázově za několik týdnů. Tam často o předčasném splacení nemá smysl uvažovat, protože doba splatnosti je sama o sobě krátká a úrok se počítá za skutečný počet dnů. U dlouhodobějších splátkových půjček na rok či déle je naopak situace jiná a rozdíl mezi splácením podle kalendáře a rychlým uzavřením dluhu může být výrazný. Právě u delších úvěrů s vysokým úrokem se předčasné splacení nejvíc vyplatí, protože většina úroku se v klasickém splátkovém plánu platí na začátku, kdy je zbývající jistina nejvyšší.
Před podpisem smlouvy doporučuji hledat několik konkrétních údajů. Nejprve zjistěte, zda smlouva obsahuje výslovnou zmínku o předčasném splacení a jaký je postup. Některé společnosti vyžadují písemné oznámení předem, jiné stačí požádat telefonicky nebo přes online účet. Dále si ověřte, jakým způsobem věřitel spočítá přesnou výši dlužné částky ke dni splacení, a zda vám ji na požádání sdělí písemně. Dobré je také zjistit, zda se při částečném splacení zkracuje doba splácení, nebo se snižuje výše jednotlivých splátek, protože každá z těchto možností vychází jinak.
Nezapomeňte ani na to, že RPSN uvedené ve smlouvě počítá s tím, že úvěr bude splácen podle původního plánu. Pokud dlužník úvěr uzavře dříve, skutečné náklady se sníží, ale pokud se přičte poplatek za předčasné splacení, může být úspora menší, než se na první pohled zdá. Proto má smysl si před rozhodnutím nechat spočítat, kolik by činila celková částka při splacení dnes a kolik při dokončení podle kalendáře. Rozdíl mezi těmito čísly ukáže, zda se předčasné splacení skutečně vyplatí.
Praktická rada na závěr: pokud vám příjem nárazově naroste, například po vyplacení odměny, vrácení daní nebo zaplacení větší zakázky u živnostníka, zvažte, zda není lepší část půjčky splatit hned. Nemusíte přitom doplatit všechno najednou. Částečné splacení snižuje jistinu, ze které se počítají úroky, a pomáhá vymanit se ze závazku rychleji. Vždy si ale nechte potvrdit, jak věřitel vaši platbu zaúčtuje, a uschovejte si doklad o zaplacení. Po úplném splacení si také vyžádejte písemné potvrzení, že dluh již neexistuje, protože právě takový dokument vás ochrání před případnými pozdějšími nedorozuměními.
Nesplácení, dluhová spirála a hrozba exekuce
Půjčka bez nahlížení do registrů je lákavá právě tím, že řeší akutní problém, jenže u člověka, který už má potíže s financemi, se snadno stane jejich zdrojem. Nesplácení nebankovního úvěru patří k nejrizikovějším situacím, do kterých se dlužník může dostat, protože náklady na takovou půjčku bývají podstatně vyšší než u bankovního produktu a každý týden prodlení je ještě zvyšuje. Kdo si půjčuje proto, že mu banka odmítla pomoci, často nemá žádnou finanční rezervu, a právě to z jedné nezvládnuté splátky dělá začátek řetězové reakce.
Srovnání bankovních a nebankovních půjček bez registru
Kritérium
Bankovní úvěr
Nebankovní půjčka bez registru
Nahlížení do registrů dlužníků a SOLUS
Banka běžně ověřuje záznamy v registrech a záporný záznam bývá důvodem zamítnutí žádosti.
Někteří nebankovní věřitelé do registru dlužníků ani SOLUS nenahlížejí, takže dřívější záznamy nemusí být překážkou.
Komu je určeno
Žadatelé s doloženým, stabilním příjmem a čistou úvěrovou historií.
Lidé, kterým banka žádost zamítla, mají nízký nebo nedoložený příjem, nebo jde o OSVČ a začínající podnikatele.
Posuzování žádosti
Důkladné prověření příjmů, výdajů a úvěrové historie, často delší vyřízení.
Obvykle jednodušší a rychlejší posouzení; věřitel se často opírá o zajištění, například zástavu nemovitosti.
Výše úroku a RPSN
Zpravidla nižší úrokové sazby a nižší RPSN.
Obvykle vyšší úrok i RPSN. Ukázkově: úrok 11,01 %, RPSN 12,59 % až 13,50 % podle částky a splatnosti.
Celkové náklady
Nižší přeplatek za dobu splácení, závisí na konkrétní nabídce.
Přeplatek může být výrazný: Přeplatek může být výrazný, zejména u vyšších částek a delší splatnosti; celkovou splatnou částku uvádí smlouva a reprezentativní příklad poskytovatele.
Výše půjčky
Široké rozpětí podle bonity klienta a typu úvěru.
Výše půjčky se liší podle poskytovatele, bonity klienta a toho, zda je úvěr zajištěn nemovitostí.
Poplatky předem a ručitel
Záleží na bance; poplatky a požadavek na ručitele se liší.
U ukázkové nabídky bez poplatků předem a bez požadavku na ručitele.
Postup žádosti
Žádost, doložení příjmů a dokladů, ověření v registrech, schválení a podpis smlouvy.
Žádost, doložení totožnosti a zajištění, posouzení věřitelem, podpis smlouvy; návrh smlouvy lze zaslat předem k prostudování.
Předčasné splacení
Podmínky a případné poplatky určuje smlouva a zákon, je třeba si je ověřit.
Možnost předčasného splacení a případný poplatek určuje smlouva v mezích zákona, který poplatek omezuje na 1 % předčasně splacené částky.
Opožděná splátka
Obvykle následují sankce a úroky z prodlení dle smlouvy.
Podmínky při opožděné splátce, včetně případných lhůt bez sankcí, určuje smlouva a liší se podle poskytovatele; jinak hrozí postih dle smlouvy.
Rizika
Zamítnutí žádosti při záporném záznamu nebo nedostatečném příjmu; při nesplácení hrozí vymáhání.
Vyšší náklady a při dlouhodobém nesplácení riziko exekuce či ztráty zastavené nemovitosti. Nabídky je nutné porovnat a smlouvu pečlivě přečíst.
Mechanismus bývá podobný. Dlužník přestane stíhat splátku, protože mu přišly neočekávané výdaje, přišel o část příjmu nebo prostě podcenil, kolik ho půjčka bude měsíčně stát. Věřitel mu naúčtuje smluvní pokutu nebo úrok z prodlení a dluh naroste. Aby člověk uhradil dlužné částky, vezme si další půjčku, často u jiného nebankovního poskytovatele, protože jiná možnost mu nezbývá. Tím se ale zvyšuje měsíční zátěž, a když se nepovede splácet ani tohle, přibývá třetí a čtvrtá půjčka. Tomuto kolotoči se říká dluhová spirála a dostat se z ní vlastními silami je velmi obtížné, protože každý další úvěr řeší jen krátkodobý výpadek a dlouhodobě problém prohlubuje. Zvlášť nebezpečné je překrývání starých dluhů novými půjčkami s vysokým RPSN, kdy se dlužník v celkových nákladech přestane orientovat.
Důležité je také vědět, že neplacení nezůstane bez právních následků. Věřitel nejprve posílá upomínky a výzvy k zaplacení. Pokud dlužník nereaguje, může dluh postoupit inkasní společnosti nebo se obrátit na soud. Po pravomocném rozhodnutí soudu, případně na základě exekučního titulu, přichází na řadu exekuce. Exekutor pak může postihnout mzdu, bankovní účty, movitý majetek či jiné aktiva dlužníka. K původní dlužné částce se přičítají náklady řízení a odměna exekutora, takže celkový dluh se často vyšplhá na násobek původní půjčky. Exekuci navíc nelze snadno zastavit, a pokud se k ní přidají další věřitelé, vzniká souběh exekucí, který dlužníka na řadu let výrazně omezí v běžném životě.
Proto je rozumné řešit potíže hned, ne až když se dluh dostane ke třetí straně. Při prvních problémech se splácením je nejlepší ozvat se věřiteli a domluvit se na odkladu nebo úpravě splátkového kalendáře, protože řada poskytovatelů raději vyjde vstříc, než aby dluh složitě vymáhala. Pomoci mohou i bezplatné poradny, například občanské poradny nebo organizace zaměřené na dluhové poradenství, které umějí zhodnotit situaci a navrhnout postup. Pokud už dluhů přibylo víc, může být východiskem i oddlužení v rámci insolvenčního řízení, které je ale zásadním krokem s vlastními pravidly a dopady, a proto je vhodné ho před podáním konzultovat s odborníkem.
Nejlepší obranou je prevence. Před podpisem smlouvy si realisticky spočítejte, zda splátky unesete i v horším měsíci, a nepůjčujte si víc, než skutečně potřebujete. Pečlivě si přečtěte smlouvu včetně části o sankcích za prodlení a ověřte si, jaké poplatky vám věřitel může naúčtovat. Pokud je to možné, počítejte s rezervou, protože půjčka bez registru nemá být nástrojem k pokrytí chronického nedostatku peněz, ale řešením jednorázové a zvládnutelné potřeby. Kdo ji takto zvažuje a nabídky řádně porovná, má mnohem větší šanci, že ho dluh nepřipraví o majetek ani o klid.
Jak porovnat nabídky a číst smlouvu
Při srovnávání nabídek je nejlákavější podívat se jen na to, kolik peněz dostanete a kolik budete platit měsíčně. Právě tady se ale dělá nejvíc chyb. Měsíční splátka sama o sobě téměř nic neříká, protože při delší splatnosti vypadá nízká, a přesto může celková částka, kterou věřiteli nakonec vrátíte, výrazně přesáhnout to, co jste si půjčili. Proto je potřeba porovnávat především roční procentní sazbu nákladů (RPSN), která zahrnuje nejen úrok, ale také poplatky za sjednání, vedení úvětu nebo pojištění. Úroková sazba je jen jedna ze složek ceny a u nebankovních půjček bývá právě součet všech poplatků tím, co se na první pohled snadno přehlédne.
Zákon ukládá věřitelům povinnost uvést RPSN v reklamě i ve smluvní dokumentaci, takže tento údaj najdete u každé nabídky a můžete ho spolehlivě porovnat. Rozumné je oslovit několik poskytovatelů a pro srovnání vždy zadat stejnou částku a stejnou dobu splatnosti. Jinak se vám může stát, že porovnáváte nesrovnatelné věci. Dvě nabídky s různou délkou splácení se totiž dají srovnat jen tehdy, když se podíváte na celkovou částku k zaplacení, tedy součet všech splátek a poplatků za celou dobu trvání smlouvy. Tuto hodnotu by měl věřitel uvést před podpisem, a pokud ji nenajdete, požádejte o ni.
Před uzavřením smlouvy má věřitel povinnost poskytnout vám takzvané standardní evropské informace o spotřebitelském úvěru. Jde o přehledný dokument, který shrnuje nejdůležitější parametry nabídky. Berte ho jako podklad, který si můžete v klidu vzít domů, prostudovat a porovnat s konkurencí. Nenechte se tlačit k okamžitému podpisu, a to ani tehdy, když vám někdo tvrdí, že nabídka platí jen dnes. Seriózní společnost vám čas na rozmyšlenou dopřeje. Naléhání a tlak na rychlé rozhodnutí patří mezi varovné signály, zvlášť u lidí, kteří jsou v tíživé finanční situaci a hledají půjčku bez registru ihned.
Samotnou smlouvu čtěte celou, a ne jen první stránku s hlavními údaji. Zaměřte se na to, co se děje, když přestanete splácet. Smlouvy obvykle obsahují ustanovení o smluvních pokutách, úrocích z prodlení a poplatcích za upomínky, a právě tyto položky dokážou dluh během několika měsíců rychle zvětšit. Zjistěte, od kdy se platba považuje za opožděnou, jak vysoká je sankce a zda věřitel může po jednom zmeškaném termínu zesplatnit celý zbytek dluhu najednou. Právě to bývá spouštěčem problémů, které končí vymáháním a v krajním případě exekucí, tedy nuceným prodejem majetku nebo srážkami z příjmu.
Zvláštní pozornost věnujte podmínkám předčasného splacení. Zákon spotřebiteli umožňuje splatit úvěr kdykoli před koncem sjednané doby, přičemž má nárok na snížení celkových nákladů o úroky a poplatky za zbývající dobu. Věřitel si ale může za předčasné splacení účtovat přiměřenou náhradu nákladů, která je zákonem omezena. Ve smlouvě proto ověřte, jak se tato náhrada počítá a zda se uplatní vždy, nebo jen v určitých případech. Možnost splatit dluh dřív je velmi cenná, protože vám umožní ušetřit na úrocích, pokud se vaše situace zlepší. Dobrá nabídka by vám v tom neměla klást zbytečné překážky.
Všímejte si také drobností, které se na první pohled zdají nevinné. Patří sem povinné doplňkové pojištění, poplatek za předčasné ukončení, zpoplatněné změny splátkového kalendáře nebo ustanovení o zajištění půjčky, například blankosměnkou, zástavou nebo ručitelem. Zajištění může být pro věřitele přijatelný způsob, jak vyjít vstříc klientovi s horší historií, pro vás ale znamená větší riziko, protože při nesplácení můžete přijít i o majetek. Pokud něčemu ve smlouvě nerozumíte, zeptejte se, nebo si smlouvu nechte posoudit někým zkušeným. Poradit vám mohou nezávislé dluhové poradny nebo spotřebitelské organizace a mnohé z nich jsou bezplatné.
Důležité je také ověřit samotného poskytovatele. Podívejte se, zda má oprávnění k poskytování spotřebitelských úvěrů a zda je zapsán v seznamu dohlížených subjektů České národní banky. Opatrní buďte u nabídek, kde po vás někdo chce zálohu nebo poplatek předem ještě před vyplacením peněz. Takový postup bývá typický pro podvodníky, nikoli pro řádné věřitele. Stejně tak se vyhýbejte zprostředkovatelům, kteří si účtují peníze jen za to, že vám „najdou půjčku.
Nakonec se zamyslete nad tím, zda si půjčku skutečně můžete dovolit. Žádná nabídka, byť by vypadala sebelépe, není výhodná, pokud ji nezvládnete splácet. Spočítejte si, kolik vám po odečtení běžných výdajů zbývá, a splátku nastavte tak, aby vás nezatěžovala až na hranici možností. Půjčovat si na splacení jiného dluhu bývá cesta, která problém spíš prohlubuje než řeší. Dobře zvolená a pečlivě prostudovaná smlouva vás ochrání před nepříjemným překvapením, a čas, který jí věnujete před podpisem, se vám v budoucnu mnohonásobně vrátí.
Kdy je lepší zvolit jiné řešení
Nebankovní půjčka bez nahlížení do registrů není univerzální lék na každou finanční tíseň a v řadě situací existuje rozumnější cesta. Největším varováním je okamžik, kdy si půjčujete na splácení jiných dluhů. Pokud už teď nestíháte platit stávající závazky a chcete je zacelit novou, dražší půjčkou, často jen posunete problém o několik měsíců dopředu a přidáte k němu další úroky a poplatky. V takovém případě bývá lepší obrátit se na věřitele s žádostí o odklad splátek nebo o změnu splátkového kalendáře. Mnoho bank i nebankovních společností je k tomu ochotných, protože dohoda je pro ně výhodnější než vymáhání.
Stejně opatrně je třeba přistupovat k situaci, kdy potřebujete peníze na běžné měsíční výdaje, jako je nájem, energie nebo jídlo. Pokud příjem dlouhodobě nestačí na pokrytí základních potřeb, půjčka tento rozdíl nevyřeší, jen jej odloží a zdraží. Tady může pomoci bezplatné dluhové poradenství, které poskytují neziskové organizace, nebo jednání s úřadem práce o dávkách, na které byste mohli mít nárok. Dávky na bydlení, příspěvek na živobytí či mimořádná okamžitá pomoc jsou řešením, o kterém řada lidí neví, a nemusíte je nikdy vracet.
Pokud je důvodem zamítnutí v bance pouze drobný záznam v registru, který už byl vyrovnán, stojí za to chvíli počkat. Záznamy o splacených dluzích se po určité době z registrů mažou a vaše šance u banky se tím zlepší. Také si můžete nechat vystavit vlastní výpis z registru a ověřit, co v něm skutečně je. Někdy se objeví chyba nebo zastaralá informace, kterou lze opravit, a pak se dveře k levnějšímu bankovnímu úvěru znovu otevřou. Rozdíl v celkových nákladech mezi bankovní a nebankovní půjčkou přitom může za několik let činit velké částky.
Další možností je požádat o pomoc rodinu nebo blízké přátele. Nejde o příjemnou variantu a vyžaduje to otevřenost, ale půjčka od někoho, kdo vám věří, obvykle nenese žádné úroky nebo jen symbolické. Doporučuje se i v tomto případě sepsat jednoduchou smlouvu s dohodnutou částkou a splátkami, aby nedošlo k nedorozumění a nepoškodily se vztahy. Peníze od blízkých jsou často nejlevnějším řešením, i když ne vždy dostupným.
Pro osoby samostatně výdělečně činné a začínající podnikatele existují specializované programy. Některé podpůrné instituce a rozvojové fondy nabízejí zvýhodněné úvěry nebo záruky právě pro menší firmy, které by u běžné banky narazily. Podmínky se mění, proto je vhodné si je ověřit u aktuálních poskytovatelů a u místních podnikatelských komor. Podobně lze zvážit leasing nebo splátky přímo u dodavatele, pokud peníze potřebujete na konkrétní vybavení. Dodavatel často nabízí rozložení platby za výrazně příznivějších podmínek než nebankovní věřitel.
Stojí také za úvahu, zda opravdu potřebujete celou požadovanou částku. Někdy lze nákup odložit, koupit levnější variantu nebo použít použité zboží. U menších výdajů může stačit i kontokorent či kreditní karta, pokud je máte k dispozici, protože při rychlém splacení vyjdou levněji než krátkodobá nebankovní půjčka s vysokým RPSN. Pozor ale na to, aby se z přechodné pomoci nestal trvalý dluh.
Nikdy nepodepisujte smlouvu pod tlakem nebo ve spěchu. Pokud vám někdo tvrdí, že nabídka platí jen dnes, nebo vás nutí uhradit poplatek předem, ještě než peníze dostanete, jde o varovný signál. Seriózní věřitel dá prostor k přečtení smlouvy i k porovnání s konkurencí. Když máte pochybnosti o podmínkách, požádejte o radu nezávislou spotřebitelskou poradnu. Několik hodin strávených porovnáváním a konzultací dokáže ušetřit měsíce starostí.
Nebankovní půjčka tedy dává smysl až tehdy, když jste vyzkoušeli levnější alternativy, přesně víte, k čemu peníze potřebujete, a máte jasno, z čeho je budete splácet. Pokud na některou z těchto otázek neumíte odpovědět s jistotou, je lepší se zastavit a hledat jiné řešení.